
浮动利率 vs 固定利率,到底怎么选?
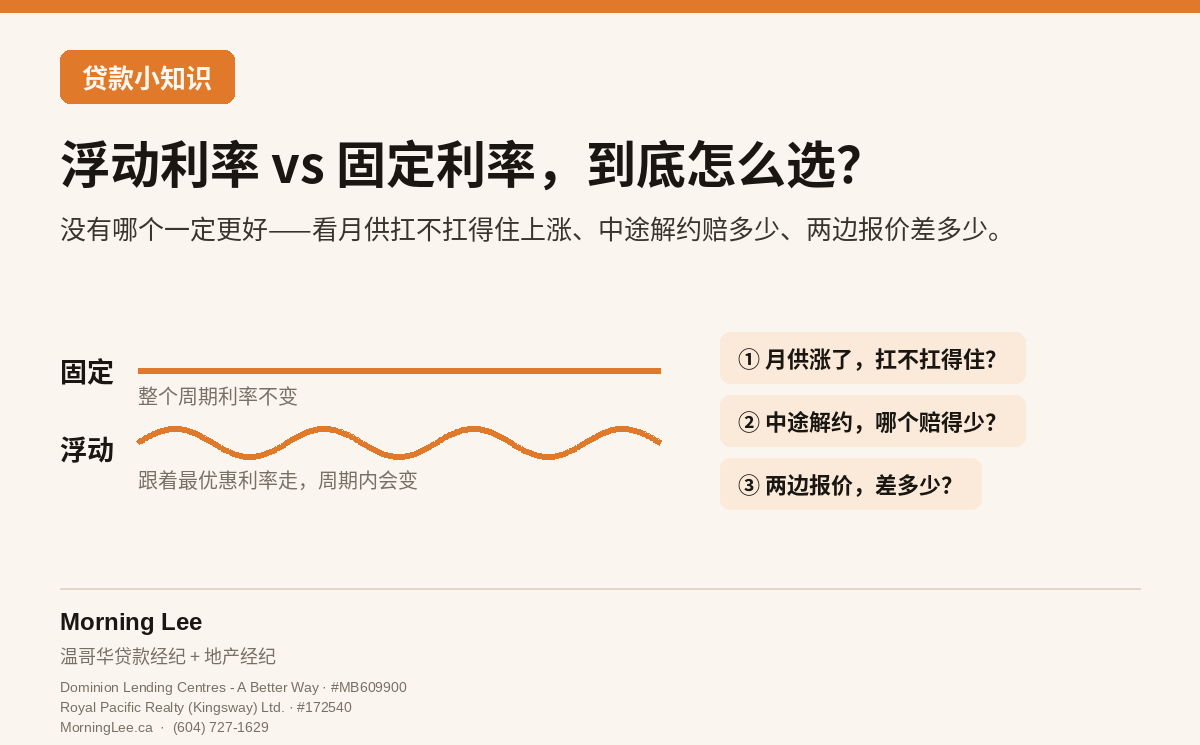
没有哪个「更好」,只有哪个更适合你现在的情况。固定利率锁定整个贷款周期(通常 5 年)的月供,不管中间央行怎么变,你每个月付的数字不变;浮动利率跟着放款机构的「最优惠利率」走,那个利率又跟着央行的隔夜利率走,周期内会变。真正该问的问题不是「历史上哪个更便宜」,是两件更具体的事:月供变了你扛不扛得住,中途想提前解约的话哪个赔得少。
作者:李会民(Morning Lee) · BC 持牌贷款经纪 #MB609900 · 地产经纪 #172540 · 最后更新:2026-09-27
浮动利率,「浮动」的到底是什么?
浮动利率不是随便动,是跟着一个具体数字走——放款机构的「最优惠利率」(prime rate)。这个利率又是跟着央行的隔夜利率走的,央行开会调一次,最优惠利率跟着调一次。你签的浮动利率,通常写成「最优惠利率 减/加 多少个百分点」,这个折扣或加幅在整个周期里是锁定的,变的是最优惠利率本身。
固定利率不跟着这个数字走。你签的那天,未来整个周期的利率就定死了,央行之后怎么开会跟你没关系。
浮动利率有两种,月供会不会变,看的是哪一种
一种是「月供跟着变」(adjustable-rate):最优惠利率一动,你下个月的月供数字就跟着变,摊还的节奏基本不受影响。另一种是「月供不变、只是利息和本金的比例变」(有的产品叫 VRM):不管利率怎么动,你每个月交的数字一样,变的是这笔钱里有多少算利息、多少算本金。
第二种有个容易被忽略的机制,叫「触发利率」(trigger rate):如果最优惠利率涨得够多,你固定的月供可能连利息都不够付。到了这个点怎么处理,各家贷方不一样:有的直接调高月供;有的先把没付的利息加进欠款,欠款会越还越多;也有的会提前联系你,让你一次补一笔钱或者转成固定利率。签浮动利率之前,问清楚自己签的是哪一种、触发利率大概在哪个位置、到了之后这家贷方怎么处理,这个问题很少有人主动问,但很实际。
提前解约,赔多少,两者差得远
这是浮动跟固定最实际的差别之一,很多人选的时候没算这一项。浮动利率提前解约,通常只赔「三个月利息」,算法固定、金额通常不大。
固定利率提前解约,算的是「三个月利息」和「利率差额补偿」(IRD)两个里取较高的那个——IRD 的算法跟当下市场利率有关,赶上利率比你签的时候低很多,这笔补偿可能是一笔不小的数目,比很多人预期的高。如果你觉得中途大概率会换房、加按或者转按,这一项要提前算进决定里,不是签完再说。
「历史上浮动更便宜」,这句话能信多少
拉长看(跨越几个完整的加息、降息周期),浮动利率的总利息支出,平均确实比固定利率低——这是统计上的历史规律,不是空话。
但「平均」不等于「每一次都」。最近一轮加息周期就是明摆着的反例:签了浮动的人,月供或者利息负担在加息那几年里实打实涨了一截,跟「历史更便宜」这句话对不上。历史规律说的是「拉长看、跨很多个周期」,不是「保证你这一个 5 年周期也这样」,这句话不能当成对你个人处境的承诺。
到底该看什么来决定,不是看利率数字本身
先问自己一个问题:如果月供涨一截(比如涨 15-20%),你的日常预算扛不扛得住?扛不住、或者扛得很勉强,这个信号本身就比「哪个利率现在更低」更重要——选固定,买的是「不用算这笔账」的确定性。
扛得住、手上有点缓冲、也不排斥中途盯着利率变化,浮动给你的是「平均更便宜」的历史概率,加上「解约赔得少」这个附加好处。这两条谁更打动你,比利率数字本身更能决定答案。
有一个更技术性的判断角度,供参考:把你拿到的浮动利率报价和五年固定报价放在一起,算出两者之间的差距(spread)。经验规律是——这个差距如果小于1个百分点,通常后续降息带来的好处很难覆盖浮动利率本身的波动风险,选固定更稳;差距如果有1.5-2个百分点甚至更多,浮动的历史优势相对更明显,值得认真考虑。这个差距具体是多少,要看你申请当天各家银行给你的实际报价,不是一个写死的数字,但「算这个差距」这件事本身,是一个比单纯感觉哪个更便宜更靠谱的决策方法。
还有个折中选项,很多人不知道
不少贷方还提供「混合型」(hybrid / combination)房贷:把贷款额分成两部分,一部分走固定、一部分走浮动,两边的风险各承担一半。想要确定性又不想完全放弃浮动的历史优势,这是个中间地带,缺点是产品选择比纯固定或纯浮动少,不是每家贷方都有。
另外,部分浮动利率产品允许你在周期中途转成固定(一次性、不罚息),是不是所有贷方都提供、转的时候按哪天的固定利率算,条款差得很大,问清楚这一条再签。
常见问题
浮动利率的「最优惠利率」多久变一次?
跟着央行的利率决议走,央行一年有固定的几次议息会议,每次开完会才可能调;不开会的时候不会无缘无故变。具体日期各家银行的最优惠利率公布节奏略有出入,但都是跟着央行的决议走的。
我现在拿到的固定和浮动报价很接近,还需要纠结吗?
报价接近的时候,决定权更多落在「提前解约赔多少」和「你扛不扛得住月供变化」这两条上,而不是那零点几个百分点的差距。价格接近反而是想清楚自己更看重确定性还是灵活性的好时机。
触发利率是什么,我怎么知道自己签的浮动会不会碰到?
触发利率是「你固定的月供刚好只够付利息、一点本金都还不了」的那个利率点。签约的时候可以直接问贷方「我这笔贷款的触发利率大概是多少」,这是一个具体数字,不是模糊的说法,应该能拿到明确答案。已经签了的也一样,直接问贷方要。想先自己粗算:月供(只算本金加利息)× 12 ÷ 剩余本金,比如月供3,000、欠60万,大约是6%。
浮动转固定,中途能转吗?
部分产品可以,但不是所有贷方都提供这个选项,条款也不统一——按哪天的固定利率算、要不要手续费,各家不同。这条如果对你重要,签约前就该问清楚,不要等到想转的时候才发现选的产品没有这个功能。已经签了浮动、在考虑转的话:先看合同——允不允许中途转、按哪天的固定利率算、要不要手续费;再用「月供涨15-20%扛不扛得住」那一条对一下。合同条款看不明白,可以联系我一起看。
我是首次买房,风险承受能力不确定,该怎么选?
没有承受能力评估经验的话,稳妥的起点是先问自己「月供涨 15-20% 会不会影响生活」,答案是会,先选固定;答案是不会、还有闲钱缓冲,可以认真考虑浮动。这不是一个只能选一次、之后不能变的决定,续约或者转按的时候还有机会重新选。
利率接下来会降吗?要不要等等再定?
利率怎么走没人能打包票,所以不建议按猜利率来选。先用三件事对一下自己的情况:月供涨了扛不扛得住、中途会不会解约、两边报价差多少。