
想换贷方拿更低的利率:罚金怎么算,什么时候换划算
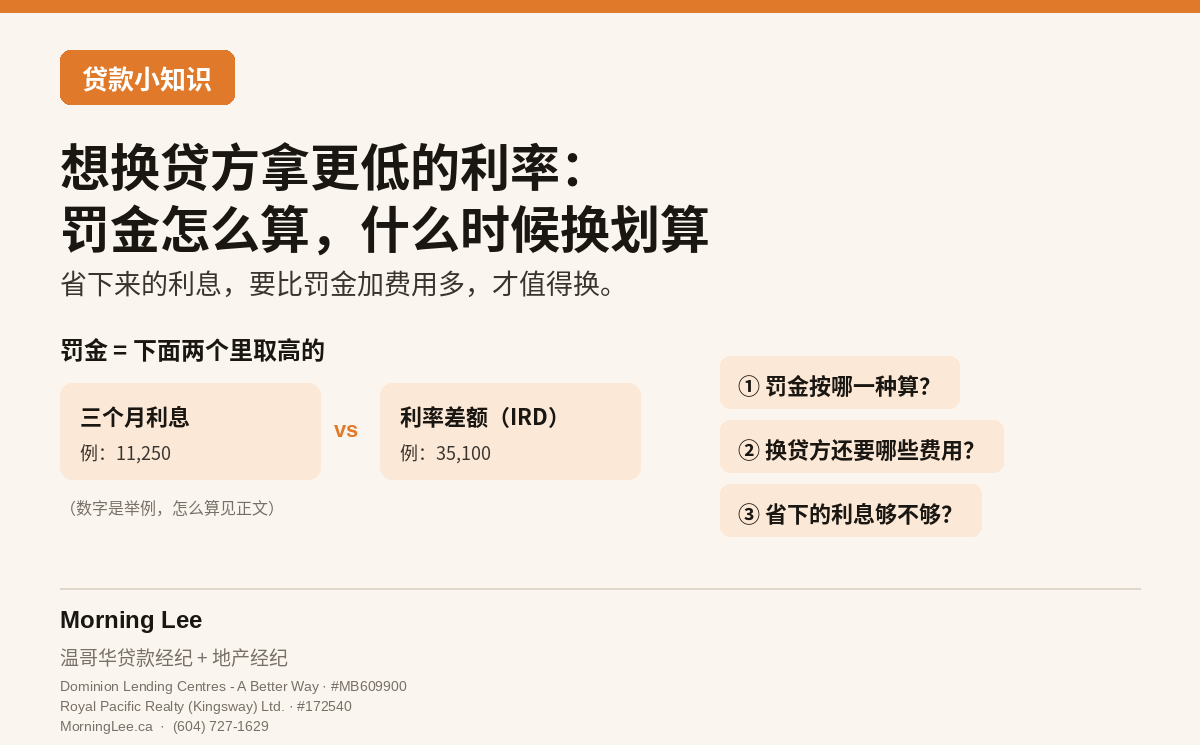
期限中途换贷方,现在的贷方一般收「三个月利息」和「利率差额(IRD)」两个里较高的那个;换不换划算,看剩下这段期限里新利率省下来的利息,减掉罚金和换贷方的费用,还剩多少。剩得多就换;剩得少或者是负数,就等到期再换——到期换贷方不收提前还款罚金。
作者:李会民(Morning Lee) · BC 持牌贷款经纪 #MB609900 · 地产经纪 #172540 · 最后更新:2026-10-28
什么情况要付罚金
在期限结束之前把贷款转到另一家贷方,要付提前还款罚金;期限内把贷款一次还清(包括卖房),或者一年里多还的钱超过合同允许的额度,也一样。
期限到了再换,合同已经走完,不收这笔罚金。所以想换贷方,先看合同还剩多久:只剩几个月的,多半等到期更划算,续约前多久开始准备,见续约前多久可以开始锁利率?
三个月利息:最简单的那一种
三个月利息就是按你现在的利率,算三个月的利息。举个例子(数字是举例,不是报价):余额 90 万,利率 5%,三个月利息大约是 90 万 × 5% × 3 ÷ 12 = 11,250。
浮动利率的贷款,罚金一般就是这一种(以合同为准);固定利率的贷款,还要再算一个 IRD,两个里取高的。
IRD:同样的情况,各家算出来可能差很多
IRD 是拿两个利率,各算一遍剩下这段期限要付的利息,两者的差就是 IRD。第一个利率一般是你合同上的利率(有的贷方用你签约时的挂牌利率);第二个利率是贷方现在跟你剩下期限差不多长的那一档的利率——有的贷方用现在的挂牌利率,有的用挂牌利率再减掉你当初拿到的折扣。
一般在你的合同利率比现在的利率高、而且合同签了不到 5 年的时候,贷方才用 IRD。金融消费者管理局(FCAC)举过一个例子:余额 20 万,合同利率 6%,5 年期还剩 36 个月,贷方现在 3 年期的挂牌利率 4%——三个月利息约 3,000,IRD 约 12,000,罚金按高的 12,000 算。
再看「减掉折扣」会让罚金变多大(数字是举例):一位工程师,余额 90 万,合同利率 5%(签约时挂牌 6.5%,拿到 1.5 个百分点的折扣),还剩 3 年;贷方现在 3 年期挂牌 5.2%。如果贷方拿 5% 跟 5.2% 比,你的利率不比现在高,罚金就是三个月利息 11,250;如果贷方拿 5% 跟「5.2% 减当初的折扣 1.5%」也就是 3.7% 比,差 1.3 个百分点,IRD 粗算是 90 万 × 1.3% × 3 = 35,100。同一个人、同一份贷款,罚金差了两万多。
所以第一步是打电话问现在的贷方:今天解约,罚金是多少、怎么算的。贷方必须告诉你怎么算。
罚金之外,换贷方还有哪些费用
新贷方那边的开户费用,可能包括原来贷方收的解押、登记、转让这些手续费;需要估价的话有估价费;还有别的行政费用。可以问新贷方愿不愿意替你出一部分或者全部换贷方的费用。
新贷方要重新审批你的申请,标准可能跟原来的贷方不一样。联邦金融机构监管署(OSFI)说不用再按最低合格利率测的,是续约时同额转到另一家的贷款;期限中途换到联邦监管的贷方,照常要过压力测试。
一条算式:换不换划算
省下来的利息 ≈(现在的利率 − 新利率)× 余额 × 剩下的年数;再减掉罚金和换贷方的费用。减完还是正数、而且数目值得折腾,就换。
接上面工程师的例子:新贷方 3 年期给 3.9%,省下来的利息粗算是 90 万 ×(5% − 3.9%)× 3 ≈ 29,700(余额在减少,实际略少)。罚金按三个月利息 11,250 算,扣掉罚金和几千块的费用还剩一万多,可以换;罚金按 IRD 35,100 算,就不划算,不如等到期,或者问现在的贷方能不能提前续约。
收入结构刚变过的,还要先问能不能批:刚升合伙人的律师、会计师,刚从工资转成分红的公司老板,刚开始拿佣金的销售,新贷方多半要看两年的新收入记录,省得了利息也可能批不下来,见要升合伙人、转分红、还是自己开诊所——买房该趁现在还是等?
不换贷方,也能把利率往下降的几条路
跟现在的贷方谈:拿着别家的书面报价去问,有的贷方愿意给你更好的条件,把你留住。
提前续约(blend-and-extend):有的贷方允许在期限中途把贷款延长,旧利率和新期限的利率混合,不交提前还款罚金,可能要付手续费;新利率怎么混合,贷方要告诉你。
用足每年的提前还款额度:以后的罚金按更低的余额算;打算解约之前先多还一笔,罚金也会少一点(有的贷方在快要解约的时候不让多还)。
常见问题
罚金能不能谈下来?
罚金照合同算。能谈的通常是两件事:新贷方愿不愿意承担一部分换贷方的费用;现在的贷方愿不愿意用提前续约代替解约。
卖房也要付罚金吗?
期限内卖房把贷款还清,一般要付。如果接着在加拿大再买,可以问能不能把贷款带到新房子上(可携带),带走就不算解约;新房子的价钱比贷款余额低的,可能还是要付罚金。
浮动利率换贷方,罚金是多少?
一般是三个月利息(以合同为准),比固定利率的 IRD 好算得多;所以浮动利率的人中途换贷方,划不划算主要看新利率和费用。
合同还剩半年,现在换还是等?
罚金照算,省下来的利息只有半年,多半等到期更划算。到期前几个月就可以开始比价、锁利率。
现在的利率比我签的时候低很多,是不是越早换越好?
不一定。利率跌得越多,IRD 往往越大——IRD 算的就是你的合同利率跟现在利率的差、乘上剩下的时间。先问出今天的罚金数字,再用上面的算式比。
#温哥华贷款MorningLee #温哥华地产MorningLee #MorningLee
资料来源
这一页的规定、比率、金额和日期,照下面这些出处写;每条后面是打开出处核对的日期。规定和收费会变,以出处最新公布的为准。
- 金融消费者管理局(FCAC):Mortgage fees: Prepayment penalties(2026-10-28 核对)
- 金融消费者管理局(FCAC):Breaking your mortgage contract(2026-10-28 核对)
- 金融消费者管理局(FCAC):Renewing your mortgage(2026-10-28 核对)
- 金融消费者管理局(FCAC):Choosing a mortgage that is right for you(2026-10-28 核对)
- 联邦金融机构监管署(OSFI):Minimum qualifying rate for uninsured mortgages(2026-10-28 核对)
- 联邦金融机构监管署(OSFI):OSFI exempts uninsured mortgage straight switches from the prescribed MQR and implements portfolio LTI limits(2026-10-28 核对)