
加按套现把信用卡、车贷一起还掉:每个月省多少,要注意什么
每个月省多少 = 这几笔债现在每个月要还的钱,减去并进房贷以后多出来的那部分月供。信用卡、车贷利率高、还款期短,并进 25 年左右摊还的房贷,月供常常一下子少一大截——但省下来的是每个月的现金流,不一定是利息:还款期拉长,总利息可能反而更多。要注意的是:加按要重新审批、做压力测试,一般最多借到房子价值的 80%,期限中途做要付罚金,而且这笔钱从此押在房子上。
作者:李会民(Morning Lee) · BC 持牌贷款经纪 #MB609900 · 地产经纪 #172540 · 最后更新:2026-10-28
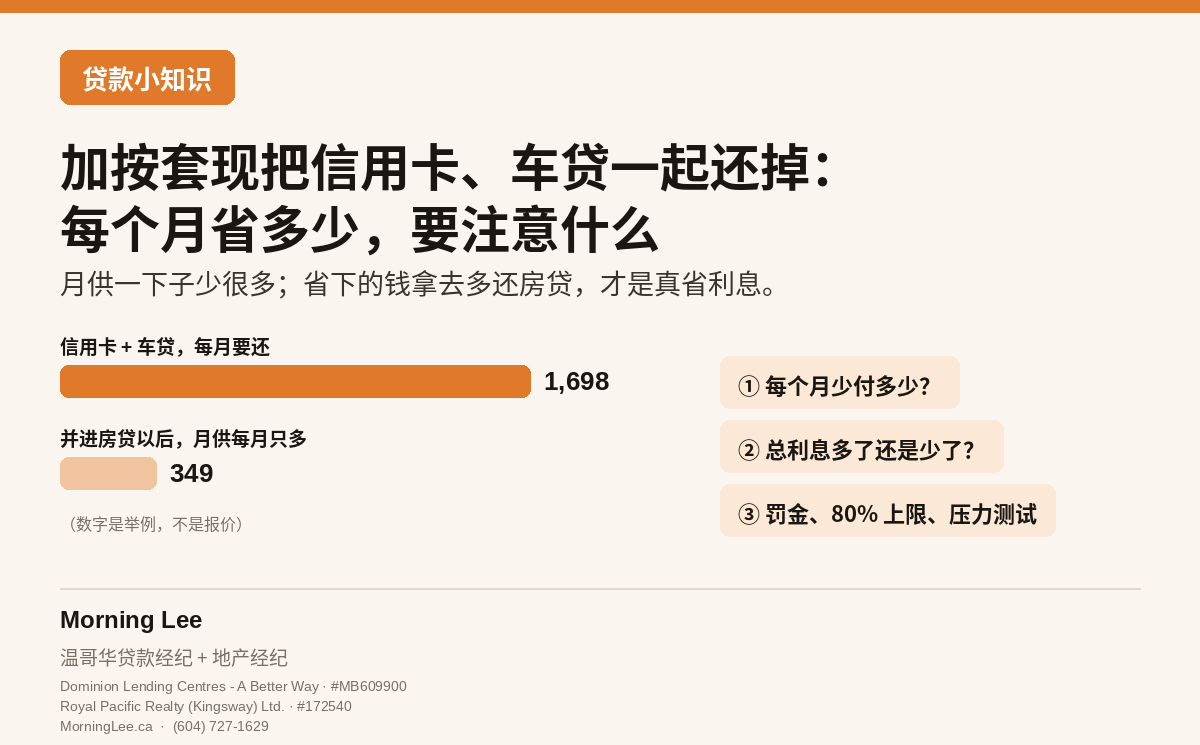
每个月省多少:一个算例
举个例子(数字是举例,不是报价):信用卡欠 18,000,年利率 19.99%,每个月还 600,照这样要 42 个月才还清,利息大约 7,155;车贷欠 45,000,年利率 7.99%,还剩 48 个月,每个月 1,098,剩下的利息大约 7,722。两笔加起来,每个月要还 1,698。
把这 63,000 并进房贷,假设新利率 4.5%、摊还 25 年,月供只多大约 349。每个月少还大约 1,350。
省下来的是月供,不一定是利息
这 63,000 要是照 25 年慢慢还,利息大约 41,600,比原来两笔加起来的大约 14,900 多出两万多。金融消费者管理局(FCAC)也提醒:合并债务可能把还款期拉长,总利息更多。
想真的省利息:并进房贷以后,每个月照旧拿出 1,698,多出来的那部分拿去多还房贷,大约 40 个月就把这 63,000 还清,利息大约 4,900——比原来两笔少一万左右。前提是合同允许每年多还这么多(提前还款额度),签之前问清楚。
加按不是想加就加:重新审批、压力测试、80% 上限
加按套现等于重新做一笔贷款:收入、信用要重新审,还要过压力测试,房子要做新的估价。
一般最多借到房子价值的 80%(没有保险的贷款,法定上限是 80%)。举个例子:房子估值 150 万,现在欠 90 万,最多能借到 150 万 × 80% = 120 万,也就是还能拿出 30 万;收入撑不撑得住新的月供,是另一道关。
加按套现一般买不了贷款保险(为加建附属单元做的加按例外),报价走「没有保险」那一档;而且一般是整笔贷款按新的利率算,不只是新加的那部分。
期限还没到,先算罚金
期限还没到就加按,等于提前解约,一般要付罚金:「三个月利息」和「利率差额(IRD)」两个里取高的。另外还有估价费、产权查询和产权保险的费用、律师费。
罚金加费用要是吃掉了好几个月省下来的月供,不如先用信用额度把利息最高的那一笔(通常是信用卡)换掉,等到期再一起加按。现在做还是等到期怎么比,见还没到续约就想加按:现在做还是等到期,罚金和利率怎么比。
另一个办法:用房屋净值信用额度(HELOC)
HELOC 最多到房子价值的 65%,用多少算多少利息;开 HELOC 一样要审批、过压力测试。很多贷方允许每个月只付利息——只付利息月供最低,可本金一分都不会少。
用 HELOC 还信用卡,给自己定一个还清的时间表,每个月照这个时间表还本金,别让它变成一笔永远还不完的债。
这几种情况,先别急着并
信用卡是因为每个月花的比挣的多:FCAC 提醒,花钱的习惯不改,债还会再欠起来。并完房贷,信用卡又刷满,等于房子上多押了一笔债。
车贷只剩一年左右,或者是很低的促销利率:并进房贷省不了多少,拉长到 25 年反而更贵。
收入不稳、月供已经吃紧:这笔钱从此押在房子上,FCAC 说,借了还不上,后果可能很严重,包括房子被收回(foreclosure)。
常见问题
我的房贷还有两年才到期,现在能加按吗?
能,但一般要付提前解约的罚金,外加估价、律师这些费用。先把今天的罚金问清楚,跟等到期再做比一比。
并进房贷以后,摊还期会重新算吗?
会。加按等于重新做一笔贷款,摊还期重新定。拉长摊还期月供低,总利息多。
能拿出多少,怎么算?
一般是房子新估值的 80%,减去现在还欠的贷款;拿不拿得到这么多,还要看收入能不能撑住新的月供、过不过得了压力测试。
除了信用卡、车贷,信用额度、学生贷款也能一起并吗?
能,算法一样:比每个月要还的总数,再比总利息。利率本来就不高的债(比如有的学生贷款),并进来未必划算。
省下来的月供,怎么用最好?
想省利息,就拿去多还房贷,用足每年的提前还款额度;要是还有别的高息债,先还利率最高的那一笔。
#温哥华贷款MorningLee #温哥华地产MorningLee #MorningLee
资料来源
这一页的规定、比率、金额和日期,照下面这些出处写;每条后面是打开出处核对的日期。规定和收费会变,以出处最新公布的为准。
- 金融消费者管理局(FCAC):Debt consolidation(2026-10-28 核对)
- 金融消费者管理局(FCAC):Borrowing against home equity(2026-10-28 核对)
- 金融消费者管理局(FCAC):Preparing to get a mortgage(2026-10-28 核对)
- 联邦金融机构监管署(OSFI):Clarification on the Treatment of Innovative Real Estate Secured Lending Products under Guideline B-20(2026-10-28 核对)
- 加拿大按揭与住房公司(CMHC):Mortgage financing options for people 55+(2026-10-28 核对)
- 金融消费者管理局(FCAC):Home equity lines of credit(2026-10-28 核对)
- 金融消费者管理局(FCAC):Home equity lines of credit: Market trends and consumer issues(2026-10-28 核对)
- 金融消费者管理局(FCAC):Mortgage fees: Prepayment penalties(2026-10-28 核对)
- 金融消费者管理局(FCAC):Choosing a mortgage that is right for you(2026-10-28 核对)
- 联邦财政部:Mortgage Insurance Rule Changes to Enable Homeowners to Add Secondary Suites(2026-10-28 核对)