
房价过 150 万、买不了贷款保险:首付多的人利率为什么反而高,怎么比
因为贷方定价先看「这笔贷款有没有保险」,不看首付多少:有保险,借款人还不上的损失由保险公司兜底,贷方的风险小,报价就低;房价 150 万或以上,贷款保险根本买不了,首付最少 20%,风险全在贷方自己身上,报价走「没有保险」的那一档。加拿大央行讲过同一个道理:保险保护的是贷方,所以有保险的贷款,可能拿到比首付更多、没有保险的贷款更低的利率。怎么比:拿同一个期限、同一个摊还期的「没有保险」报价,几家放在一起比,再看首付比例分档、提前还款额度和罚金算法。
作者:李会民(Morning Lee) · BC 持牌贷款经纪 #MB609900 · 地产经纪 #172540 · 最后更新:2026-10-28
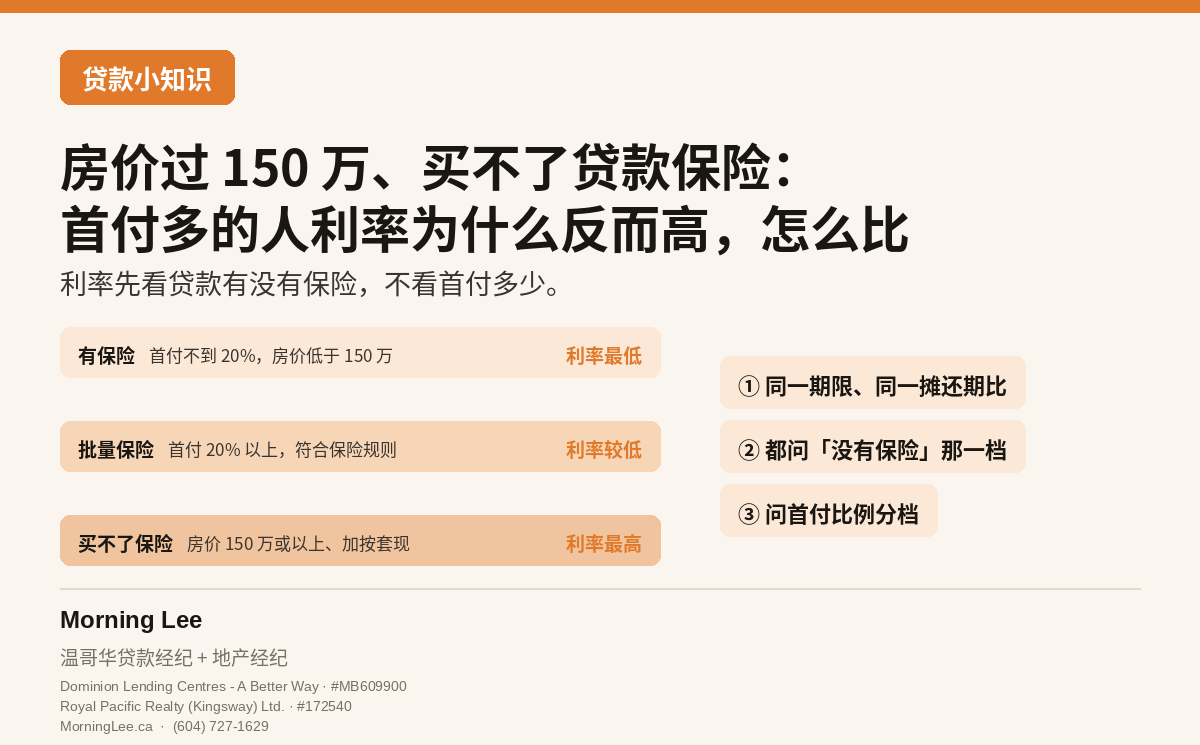
利率分三档:有保险的、贷方能批量买保险的、买不了保险的
第一档是有保险的:首付不到 20%,必须买贷款保险,房价要低于 150 万。保险保护的是贷方——你还不上,保险公司赔给贷方,不是保你的房子。
第二档是首付 20% 以上、但贷款符合保险规则的:有的贷方会给一批这样的贷款批量买保险(portfolio insurance),用来走政府支持的资产证券化渠道拿资金,这一档的报价常常也不差。条件包括:是买房(不是加按套现)、摊还期不超过 25 年、房价低于规定的上限。
第三档是买不了保险的:房价 150 万或以上、加按套现(为加建附属单元〔secondary suite〕做的加按例外,2025 年 1 月 15 日起这一类可以买保险)、摊还期超过保险允许的年数,等等。房价 150 万或以上的房子,不管首付交多少,都在这一档。
为什么买不了保险的贷款,报价要高一点
有保险的贷款,借款人违约的损失由保险公司承担;没有保险的,贷方自己承担。加拿大央行的文章讲过:贷方放出去的钱来自存款人和投资人,这份资金成本占了房贷利率的大头;有保险的贷款风险低、拿钱的渠道也多,报价自然低一些。
所以会出现这种情况:同一个月,朋友买 120 万的房子、首付 10%,拿到的利率比你买 180 万、首付 30% 的还低。这不是你的资料比人家差,是两笔贷款不在同一档。
这条规矩对谁都一样。在主流贷方,收入高低、信用好坏主要影响能不能批、能批多少;利率落在哪一档,先看贷款有没有保险。
150 万这条线:差一点,首付和利率都换一套
房价低于 150 万,首付最少是:头 50 万的 5%,加上超过 50 万那部分的 10%;到了 150 万或以上,首付最少是房价的 20%。
举个例子(数字是举例):145 万的房子,最低首付是 50 万 × 5% + 95 万 × 10% = 12 万,可以买保险;155 万的房子,最低首付是 155 万 × 20% = 31 万,买不了保险,利率走第三档。房价差 10 万,最低首付差 19 万。
150 万整也算「150 万或以上」,买不了保险。大温的独立屋、不少新的联排和大面积公寓都在这条线上下,看房之前先知道自己落在哪一边。不管落在哪一边,联邦监管的贷方都要做压力测试,有保险、没保险一样。
怎么比:先在同一个基础上比,再问首付分档
第一步,报价要可比:同样的期限、同样的摊还期、同样的贷款金额,问的都是「没有保险」那一档的价,不要拿一家的有保险价跟另一家的无保险价比。银行、信用社、专做房贷的贷方,对这一档的定价差别不小,多比几家。
第二步,问首付比例的分档。有的贷方按「贷款占房价的比例」再分几档定价,比如首付到 35% 以上(贷款不到房价的 65%),报价会再低一点。这不是规定,各家不一样;值不值得多交首付,要拿报价算。
例如一对医生夫妇在温哥华西区买 220 万的独立屋,首付可以交 25%,也可以交 35%。多交的 10%(22 万)如果只换来低 0.1 个百分点的利率,在 143 万的贷款上,一年大约是 1,430 的利息;这 22 万放在别的地方能做什么,要一起想。律师、会计师合伙人,科技公司员工,企业高管,算法也一样。
利率以外,高收入买家更要看的几条
提前还款额度:律师、会计师合伙人的年终分配,科技公司员工的股票,拿佣金的销售的大单,企业高管的奖金,常常想一年还一大笔。每年能多还多少、超过额度要不要罚金,比利率差零点零几个百分点更影响总成本。
罚金算法:贷款金额大,IRD 可能是一大笔。合同里 IRD 拿哪两个利率比,签之前问清楚,见想换贷方拿更低的利率:罚金怎么算,什么时候换划算。
要不要搭配信用额度:有的产品把房贷和 HELOC 放在一起,还了本金额度就能再用。HELOC 部分最多到房子价值的 65%,房贷加信用额度合起来最多 80%。要知道的是:这种组合产品到期换贷方,不在联邦金融机构监管署(OSFI)免压力测试的范围里——免的只是单独的一笔房贷。
常见问题
房价刚好 150 万,算哪一边?
算买不了保险的那一边:150 万或以上都买不了贷款保险,首付最少 20%。
首付交到一半,利率能回到有保险的那一档吗?
回不到有保险的那一档。首付多,有的贷方会按贷款比例再给低一点的价,各家不同,要拿书面报价比。
买不了保险,还要做压力测试吗?
要。联邦监管的贷方,有保险、没保险都要按「合同利率加 2%」和「5.25%」两个里较高的那个测;不受联邦监管的贷方(比如省里监管的信用社)也可能要求。
以后续约,利率会一直比别人高吗?
续约时这笔贷款还是没有保险的那一档。到期从一家联邦监管的贷方换到另一家,只要是单独的一笔房贷(不是跟信用额度绑在一起的组合产品)、金额不加、摊还期不延长,不用再按最低合格利率测,比价换贷方方便得多。
收入很高,能不能因此拿到更低的利率?
收入高主要影响能批多少、审批顺不顺;在主流贷方,利率先看贷款有没有保险、期限和贷款占房价的比例。贷款金额大,有时候可以跟贷方再谈——拿着别家的书面报价谈最有用。
#温哥华贷款MorningLee #温哥华地产MorningLee #MorningLee
资料来源
这一页的规定、比率、金额和日期,照下面这些出处写;每条后面是打开出处核对的日期。规定和收费会变,以出处最新公布的为准。
- 加拿大按揭与住房公司(CMHC):What is CMHC Mortgage Loan Insurance?(2026-10-28 核对)
- 金融消费者管理局(FCAC):How much you need for a down payment(2026-10-28 核对)
- 联邦财政部:Boldest mortgage reforms in decades come into force today(2026-10-28 核对)
- 加拿大央行:What's behind your mortgage rate(2020 年 5 月)(2026-10-28 核对)
- 联邦财政部:Technical Backgrounder: Mortgage Insurance Rules and Income Tax Proposals(2016 年 10 月,已存档)(2026-10-28 核对)
- 联邦财政部:"Straight Switches" and portfolio insurance(2026-10-28 核对)
- 联邦财政部:Mortgage Insurance Rule Changes to Enable Homeowners to Add Secondary Suites(2026-10-28 核对)
- 联邦金融机构监管署(OSFI):Clarification on the Treatment of Innovative Real Estate Secured Lending Products under Guideline B-20(2026-10-28 核对)
- 金融消费者管理局(FCAC):Home equity lines of credit(2026-10-28 核对)
- 金融消费者管理局(FCAC):Choosing a mortgage that is right for you(2026-10-28 核对)
- 金融消费者管理局(FCAC):Preparing to get a mortgage(2026-10-28 核对)
- 联邦金融机构监管署(OSFI):Minimum qualifying rate for uninsured mortgages(2026-10-28 核对)