
签 1 年、3 年还是 5 年:利率最低的那一档是不是最划算
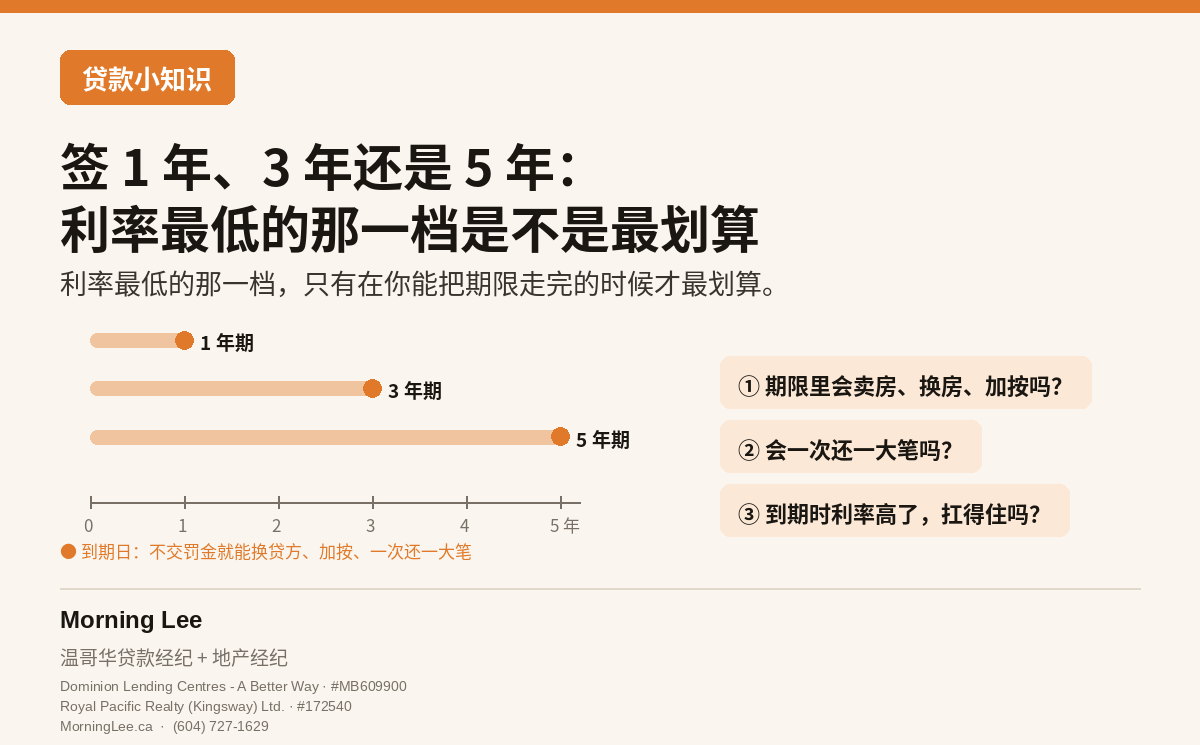
不一定。利率最低的那一档,只有在你能把这个期限安安稳稳走完的时候才最划算;期限里只要有可能卖房换房、加按套现,或者想用奖金、分红、股票一次还掉一大笔,就要把提前解约的罚金算进去,到期时重签的利率也要算进去——算完,对你最便宜的常常是另一档。贷方一般给短期限的利率低一些、长期限的高一些,但真正决定划不划算的,是你未来几年的打算。
作者:李会民(Morning Lee) · BC 持牌贷款经纪 #MB609900 · 地产经纪 #172540 · 最后更新:2026-10-28
先分清:1 年、3 年、5 年说的是「期限」,不是还款年数
期限(term)是这份贷款合同有效的时间;摊还期(amortization)是把贷款全部还清要的年数,常见 25 年或 30 年。签 3 年期,不是 3 年还清,是 3 年后这份合同到期,剩下的余额照那时候的利率再签一次。
所以选 1 年、3 年还是 5 年,选的其实是两件事:利率锁多久;下一个到期日落在哪一天。到期日是你不用交提前还款罚金、就能换贷方、加按、或者一次还一大笔的日子。
只比利率会漏掉两笔钱:中途解约的罚金,和到期时的利率
期限没走完就卖房(贷款不带走)、换贷方、把贷款一次还清,或者一年里多还的钱超过合同允许的额度,都可能要付提前还款罚金。罚金一般是「三个月利息」和「利率差额(IRD)」两个里取高的那个;固定利率剩下的时间越长,IRD 往往越大。
举个例子(数字是举例,不是报价):贷款 100 万、利率 4.2%,三个月利息大约是 100 万 × 4.2% ÷ 4 = 10,500,这是罚金的下限,IRD 算出来更高就按 IRD。假设 3 年期比 5 年期的利率低 0.2 个百分点,100 万的贷款一年少付大约 2,000,三年大约 6,000。打算三年内卖房的人选 3 年期,利率低、到期卖房不交罚金,两头都占便宜;选了 5 年期、第三年卖房,三年里每年多付大约 2,000,卖房时还要再付一次至少 10,500 的罚金。就算哪一段时间 5 年期的利率更低,第三年要卖房的人,三年省下的那一点利息也常常抵不上一次罚金。
短期限也有代价:到期得早,到期时利率要是比现在高,下一个期限就要多付。同样 100 万的贷款,利率每高 1 个百分点,一年利息大约多 1 万(余额慢慢在减,实际略少)。短期限省下来的利息,是拿「到期时利率说不准」换来的。
期限里大概率有变动的,短一点的期限常常更划算
两三年内可能卖房、换更大的房子、或者搬去别的城市的,让期限在那个时间点前后到期。换房以后还在加拿大买的,也可以问贷方这份贷款能不能「携带」(portable)到新房子上——能带走就不用解约;新房子的价钱比贷款余额低的,可能还是要付罚金。
知道哪一年会有一大笔钱进来的:科技公司员工几年后归属的股票,企业高管、金融和保险从业者的年终奖金,拿佣金的销售的大单,律师、会计师升合伙人以后的分配。打算拿这笔钱一次还掉一大块房贷,先看合同每年允许多还多少(提前还款额度);超过额度要罚金,最省事的做法是让期限在那一年到期,到期时一次还,不交罚金。
预计几年内要从房子里拿钱的:医生、牙医、兽医、药剂师打算买下或翻新自己的诊所、药房,工程师、建筑师打算自己开事务所——期限在那之前到期,加按就不用先付一笔罚金。收入结构要变的(工资转分红、升合伙人),还要看贷方到时候怎么认新收入,见要升合伙人、转分红、还是自己开诊所——买房该趁现在还是等?
收入稳、打算长住的,5 年期买的是确定
大学教授、政府和大机构的高级职员、飞行员这类工资收入稳定、几年内不打算搬家的,5 年期的好处是月供五年不变,下一次碰利率是五年以后;中途不太会解约,罚金这一项基本不会发生。
代价是 5 年期的利率一般比短期限高一点;万一中途有变(家里添人要换房、工作调动),固定利率的 IRD 可能是一大笔。所以「打算长住」要是真的打算,不是「现在看来应该不会搬」。
月供预算很紧、利率高一点就吃力的,确定本身就值钱;月供有余量、到期时利率高一点也扛得住的,短期限省下来的利息才是真省。
签之前问清楚的三条合同条款
第一,罚金怎么算。贷方必须告诉你提前还款罚金怎么算。IRD 拿哪两个利率比(你的合同利率、挂牌利率、要不要减掉你当初拿到的折扣),各家不一样,同样的情况算出来可能差很多,见想换贷方拿更低的利率:罚金怎么算,什么时候换划算。
第二,每年能多还多少、怎么多还:一次还一笔的额度、每次月供能加多少,各家不一样;也不是每一家的封闭式贷款都让你多还。
第三,能不能携带、能不能提前续约。能携带,换房时把利率和条件带到新房子上;有的贷方允许在期限中途提前续约,把旧利率和新期限的利率混合(blend-and-extend),这样不交提前还款罚金,可能要付手续费。
把几档放在一起比的办法
拿到报价以后,别只排利率,按你自己的计划把每一档算一遍:这个期限里要付的利息;在你最可能有变动的那一年(卖房、加按、一次还一大笔)解约,罚金大概多少;期限到了还欠多少、那时利率高 1 个百分点要多付多少。三样加起来最少的那一档,才是对你最划算的。
计划说不准的,宁可选罚金算法对你有利、能携带、提前还款额度大的那一份,哪怕利率高一点点。把你的计划和手上的报价告诉我,我按同一个算法帮你把这几档排一遍。
常见问题
1 年期利率最低,我能不能每年续一次?
能。代价是每年都按当时的利率重签,利率涨了就跟着涨;到期想换贷方,新贷方要重新审批。适合一两年内大概率要卖房,或者等一笔钱进来就还清的人。
期限中途想改成更长的期限,一定要交罚金吗?
不一定。有的贷方允许提前续约(blend-and-extend):旧利率和新期限的利率混合,不交提前还款罚金,可能有手续费;新利率怎么算,贷方要告诉你。
收入高,选期限跟一般人有什么不一样?
算法一样,有三处更突出:贷款额大,同样是三个月利息,罚金的数目也大;奖金、分红、股票让「一次还一大笔」的可能更大,提前还款额度更要看清;升合伙人、开诊所这类收入变化,会影响到期时换贷方、加按能不能批。
浮动利率也分 3 年、5 年吗?罚金一样吗?
也分期限。浮动利率提前解约,一般是三个月利息(以合同为准),通常比固定利率的 IRD 少。浮动和固定怎么选,见浮动利率 vs 固定利率,到底怎么选?
期限到了没去处理,会怎么样?
银行这类联邦监管的金融机构,要在期限结束前至少 21 天给你续约通知;你不处理,贷款可能会自动续约,续约通知里会写明。到期前几个月就开始比价最稳妥,见续约前多久可以开始锁利率?
#温哥华贷款MorningLee #温哥华地产MorningLee #MorningLee
资料来源
这一页的规定、比率、金额和日期,照下面这些出处写;每条后面是打开出处核对的日期。规定和收费会变,以出处最新公布的为准。
- 金融消费者管理局(FCAC):Mortgage terms and amortization(2026-10-28 核对)
- 金融消费者管理局(FCAC):Mortgage fees: Prepayment penalties(2026-10-28 核对)
- 金融消费者管理局(FCAC):Choosing a mortgage that is right for you(2026-10-28 核对)
- 金融消费者管理局(FCAC):Breaking your mortgage contract(2026-10-28 核对)
- 金融消费者管理局(FCAC):Renewing your mortgage(2026-10-28 核对)